每一次技术革命,市场先炒的都不是技术本身,而是基建的瓶颈;而泡沫破裂之后,真正赚走大钱的,也从来不是修路的人。铁路、电力、互联网都验证过的这条铁律,今天正在 AI 算力身上重演。
千禧年前后,华尔街坚信一条"定律":互联网流量每 100 天就会翻一倍,未来是带宽为王。于是全球资本在 5 年里向电信行业砸下约 5000 亿美元,在海底和陆地铺设了 3900 万英里的光纤,总长度够绕地球 1500 圈。
为了维持"带宽紧缺"的神话,环球电讯、视通公司等电信巨头之间甚至玩起了带宽对倒:甲公司花 1 亿美元买乙公司的光纤容量,乙公司反手也花 1 亿美元买甲公司的容量——一分钱现金没有流动,两家公司的财报上却各自凭空多出 1 亿美元营收。为了支撑"流量翻倍",所有企业疯抢交换机,思科、朗讯的订单排到了十几个月之后。2000 年 3 月,思科股价冲上 80 美元,一度超过微软,成为当时人类历史上估值最高的公司。
这套剧本,和今天的某些套路如出一辙。
回看每一轮技术革命,资本的动作惊人地一致:拿着放大镜顺着基建流水线一路摸过去,谁卡住了扩张的脖子,就把谁炒上天。因为在狂热期,物理瓶颈和产能瓶颈,就是投机客眼中最性感的财富密码。
把这套逻辑平移到今天:过去三年多,AI 行情炒的同样不是人工智能本身,而是顺着算力流水线逐个炒瓶颈——2023 年先炒晶圆与先进封装(英伟达、台积电),接着炒服务器与数据中心,然后是电力、核电与制冷("AI 的尽头是电力"),再往后是高带宽存储、高速互联、定制芯片、被冷落的 CPU 回潮,最近轮到铜缆、800G/1.6T 光模块和共封装光学。每解决一个旧卡点,下一个物理极限立刻暴露,资金连变压器和液冷散热板都当成核心科技信仰爆炒——这恰恰说明,炒瓶颈的击鼓传花已经摸到了供应链的末端。
但市场经济总在这种时刻显露它的另一面:当某个环节产生过于离谱的超额暴利时,暴利本身就是最强的悬赏令,会自发调动全社会的顶级智慧和海量资本,不惜一切代价砸碎这道门槛。
规律很残酷:瓶颈股赚的是"门槛还在时"的钱,而门槛被砸碎的那一天,就是估值雪崩的开始。
瓶颈被技术消灭之后,基建行业迎来最彻底的洗牌。密集波分复用技术落地后,工程师只需在光纤两头加装分波器,就能把 160 多种不同颜色的激光打进同一根玻璃丝——一根旧光纤的容量瞬间顶得上过去 100 多根。到 2002 年,全球高达 97.5% 的光纤躺在海底和地下没人用,成了没有信号的"暗光纤";跨洋带宽价格暴跌 90%;环球电讯、视通等 60 多家电信巨头排队破产,整个行业蒸发了约 2 万亿美元市值。
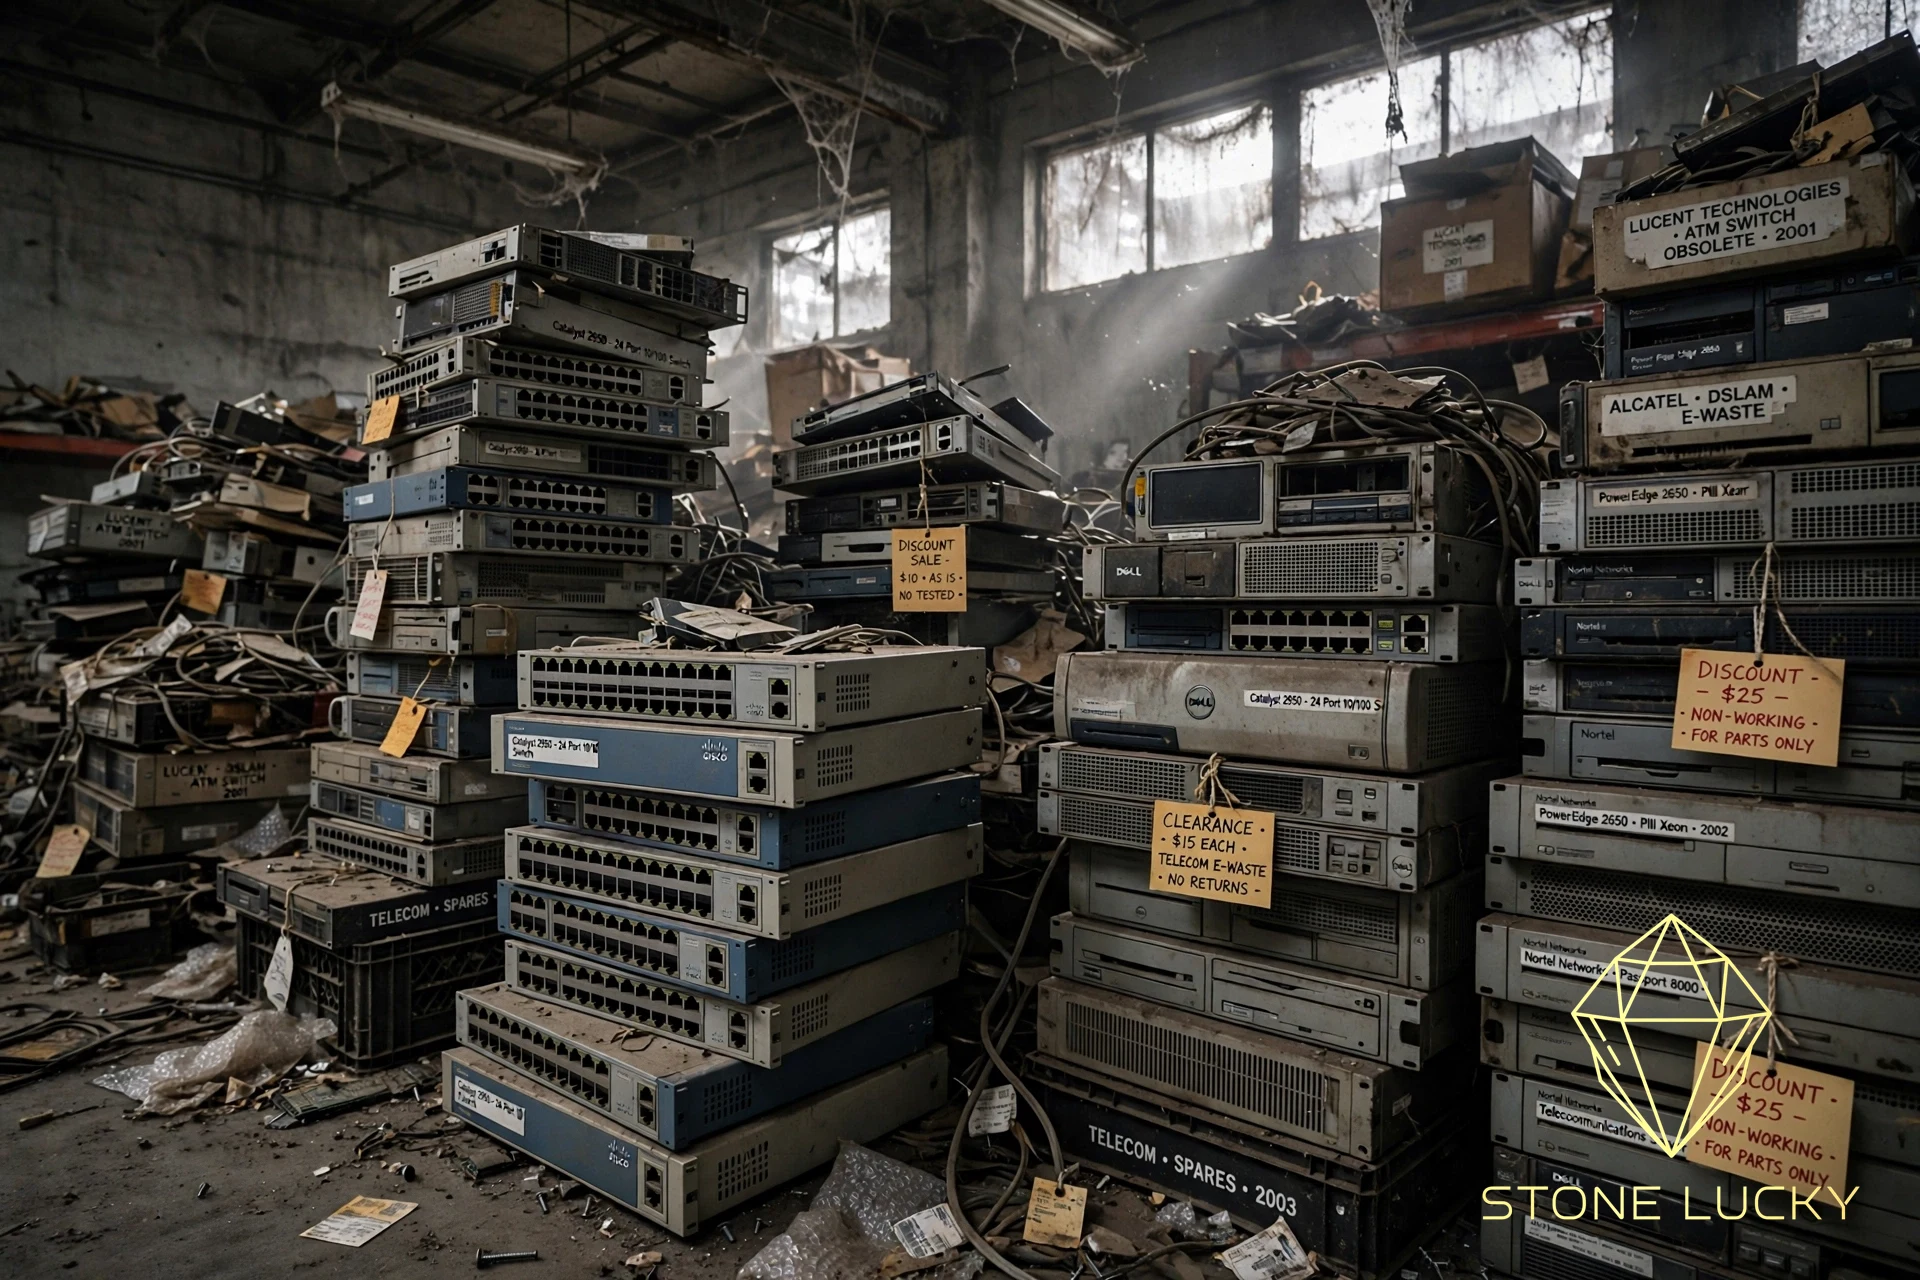
下游一崩,曾经"逻辑正确"的交换机抢购瞬间变成灾难:市面上到处是交换机折价出售单,昂贵的高科技硬件几个月内沦为电子垃圾。思科股价从 80 美元一路跌到十几美元,跌幅接近 90%。
电力行业是同样的结局:资本过剩涌入后电价雪崩,曾经傲视群雄的电力基建股,最终变成二级市场最无聊的红利股——背负庞大的设备折旧,几乎没有任何成长性。
所有人都说,淘金热里最稳赚不赔的是卖铲子的——如今"AI 卖铲人"的说法就是这么来的。但极少有人讲故事的后半截:卖铲子赚的只是淘金热前几年的快钱。一旦矿区勘探完毕或者工具迭代,满仓库的铁铲就沦为废铁。当年西部淘金热崛起的矿业公司和铁铲商,后来超过 90% 破产消失。
真正借淘金热建起百年帝国的,是轻资产的后发生态位者。亨利·威尔斯和威廉·法戈发现美国邮政靠不住、淘金者没法把金子安全寄回家,于是做两件事:用马车武装押运黄金和货物;在矿区直接收购黄金,给淘金客兑换纸质汇票。这两项"依附于淘金客"的生意,先后孵化出美国运通和富国银行——如今两家公司合计年净利润超过 320 亿美元,总市值一度超过 4100 亿美元。
这个名单还可以拉得很长:铁路狂热留下的廉价运输网,催生了主打邮购的希尔斯百货(100 年前的"淘宝 + 商超百货")和靠全国分销建起帝国可口可乐;电力变得像自来水一样便宜之后,真正的霸主不是卖灯泡、铺铜线、炒橡胶的硬件商,而是用廉价电力重构生产和生活的福特流水线、白色家电和好莱坞;美铝用极廉价的电能电解铝,把曾经比黄金还贵、让拿破仑三世用铝叉子炫富的金属,打成了平民价格。互联网泡沫的废墟上也一样:留在海底的暗光纤被后来者以白菜价接盘,流量成本暴跌九成,最终滋养出了谷歌、奈飞、亚马逊 AWS、淘宝、微信和字节跳动——这些行业在基建落成并廉价化之前,几乎都是人类想象不到的盲区。
一句话:造流量的电信公司,永远干不过用流量的互联网公司。
这里藏着一个反直觉的真相:当某种技术变得像空气和水一样不可或缺时,只要没有垄断,它的商业价值恰恰也就像空气和水一样廉价且无利可图。铁路如此,电力如此,互联网如此,AI 也不会例外。跨越上千公里的火车票只要百来块钱,冶炼几十公斤钢铁的电费不到三瓶饮料,来自地球另一端的高清视频只要几毛钱流量费——不可或缺,和利润丰厚,从来是两回事。
所以,基建行业的宿命几乎是注定的:在狂热中走向过度投资,在过程中去杠杆、破灭,最终沦为重资产、高风险、高杠杆的"三高"行业——庞大的资本开支、极低的资产回报率、漫长到令人绝望的回报周期,过完最初的疯狂炒作期,只能赚取社会平均利润率,变成公用事业。
但辩证地看,这场疯狂无法阻挡,也非常必要。基建的本质,是用高昂的溢价换取时间的压缩。就像森林大火烧掉遮蔽阳光的大树,新生代小树才有机会拔地而起。中国的高铁、地铁和城市化能在 30 年内走完西方 200 年的路,靠的正是站点周边土地开发的超额溢价在驱动——没有超额利益,无论是资本押注还是政府举债,巨量基建都难以落地;没有过量建设,就没有规模效应,新技术就不会变得廉价,新业态也就无从展开。
自 AI 爆发以来,全球资本围绕算力反复定价、互相拉锯,我们正处在这个大基建周期囚徒困境的关键节点。一方面,所有人心里都清楚超额投资的终局是过剩——何况铁路留下的钢轨和海底的暗光纤还能用上几十年,而如今几百亿美元买来的算力芯片,迭代周期可能只有一到两年。另一方面,全球流动性泛滥加上"怕失去入场券"的恐慌,让所有人不得不继续留在赌桌上:有些人为了暴富,有些人只是想让自己的钱贬值得慢一点。
但信号已经出现——钱开始变贵了。据《金融时报》等公开报道,Anthropic 在 10 月爆出一笔代号"北极星计划"的约 600 亿美元芯片融资:其中约 420 亿美元优先债要找芯片合作方博通提供担保;180 亿美元次级债中,黑石集团承接的 90 亿美元份额票息高达 10%——要知道,同评级企业在公开债券市场的借款利率只有 7% 左右,10% 以上基本是高风险垃圾债的水平。而仅仅四个月前,Anthropic 同类融资的次级债收益率还是 8.5%。还款来源,是未来五年的芯片租约。华尔街正在为算力芯片的急速贬值与违约风险,索要越来越高的溢价。
巨头自己的家底也在见底。据公开财报,谷歌母公司 Alphabet 今年二季度出现了上市 22 年来的首次单季负自由现金流,约 -59 亿美元(当季资本开支约 449 亿美元);而 Anthropic 在其 IPO 招股文件中披露,未来在云计算、算力与基础设施上的合同义务高达 5180 亿美元,其中约 80% 不可取消。一边是单季营收已达 168 亿美元的第一梯队玩家,一边是买大股东的芯片都要付垃圾债利息——这就是当下大模型公司的"两头堵":科技巨头想给钱,但现金在见底;市场上有钱,但非常贵。
说这些,绝不是看空人工智能。AI 时代才刚刚走过最初的基建阶段,真正的现象级应用还远未出现,甚至现在还无法想象;长期看,资本因 AI 创造的价值和行情也远没有结束。但阶段性的萧条甚至崩盘,几乎注定会来。
可以参考历史的时钟:首次铁路危机前,铁路资产狂欢持续了约 4 年;特斯拉交流电和合成塑料大规模应用之前,早期电力股的繁荣持续了约 6 年;互联网泡沫破裂之前,光纤狂欢持续了约 5 年。这次靠炒瓶颈撑起来的 AI 基建行情能挺多久?大概率也不会太久。瓦解算力瓶颈的新技术现在还看不出来,但它会很快出现,而且一旦来了,就是摧枯拉朽式的创造性破坏。等到这一轮基建狂热退潮之后,未来真正大放异彩的 AI 应用巨头,说不定此刻还在某个小仓库里艰难创业。
最后记住两句话。第一句是铁律:当一项技术昂贵到只有巨头才用得起时,它实际上只是资本的赌场;只有当它廉价到连街边小店都嫌它不值钱时,它才真正成为人类的新时代。第二句是提醒:当年那批赌互联网改变世界的人,股票跌了 90%,但他们对行业前景的判断一点都没错——只是修路的人破产了,卖车的人发财了,这是两码事;市场最终证明你是对的,和市场中途有没有把你弄死,也是两码事。